29 setembro 2026 | 09h57min
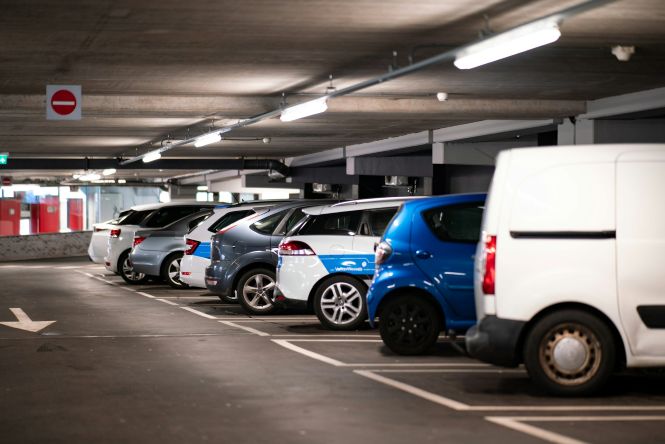
A 1ª Vara Cível da comarca de Araranguá reconheceu que não é exigível a cobrança individual da taxa de coleta e destinação final de resíduos sólidos domiciliares urbanos sobre 130 vagas de garagem comerciais de um edifício residencial e comercial no município-sede da comarca. As unidades são destinadas à guarda de veículos e possuem autonomia imobiliária dentro do empreendimento.
Durante o processo, o município de Araranguá defendeu a legalidade da cobrança, ao sustentar que as vagas têm utilização comercial, com acesso ao estacionamento mediante pagamento pelo período de permanência e administração própria.
A sentença, porém, concluiu que a natureza comercial das vagas e sua integração a um estacionamento organizado não demonstram, por si sós, que cada uma das 130 unidades gera resíduos ou utiliza individualmente o serviço público de coleta. O fato de cada vaga possuir cadastro imobiliário próprio não significa, automaticamente, que o serviço de coleta de resíduos também seja prestado de forma individual a cada unidade.
A decisão destacou que a cobrança de uma taxa depende da existência de relação entre a unidade tributada e o serviço público que fundamenta o tributo. “A autonomia imobiliária da vaga explica a existência de cadastro próprio, mas não cria, por si mesma, utilização autônoma do serviço público de coleta de resíduos. Para a cobrança da taxa, é indispensável que a materialidade da unidade tributada guarde correspondência com o serviço que constitui seu fato gerador”, pontua a sentença.
Com esse entendimento, a Justiça declarou que não existe relação jurídico-tributária que permita a cobrança individual da taxa sobre as 130 vagas, enquanto forem mantidas as condições analisadas no processo. A decisão também determinou que o município de Araranguá restitua os valores efetivamente pagos a título da taxa sobre os imóveis abrangidos pelo processo. A restituição inclui os pagamentos realizados nos cinco anos anteriores ao ajuizamento da ação e aqueles eventualmente efetuados durante o processo, acrescidos de juros e correção monetária. Da decisão cabe recurso ao TJSC (5003648-76.2022.8.24.0004).
Imagens: Divulgação/Unsplash
Conteúdo:
Diretoria de Comunicação/DCOM